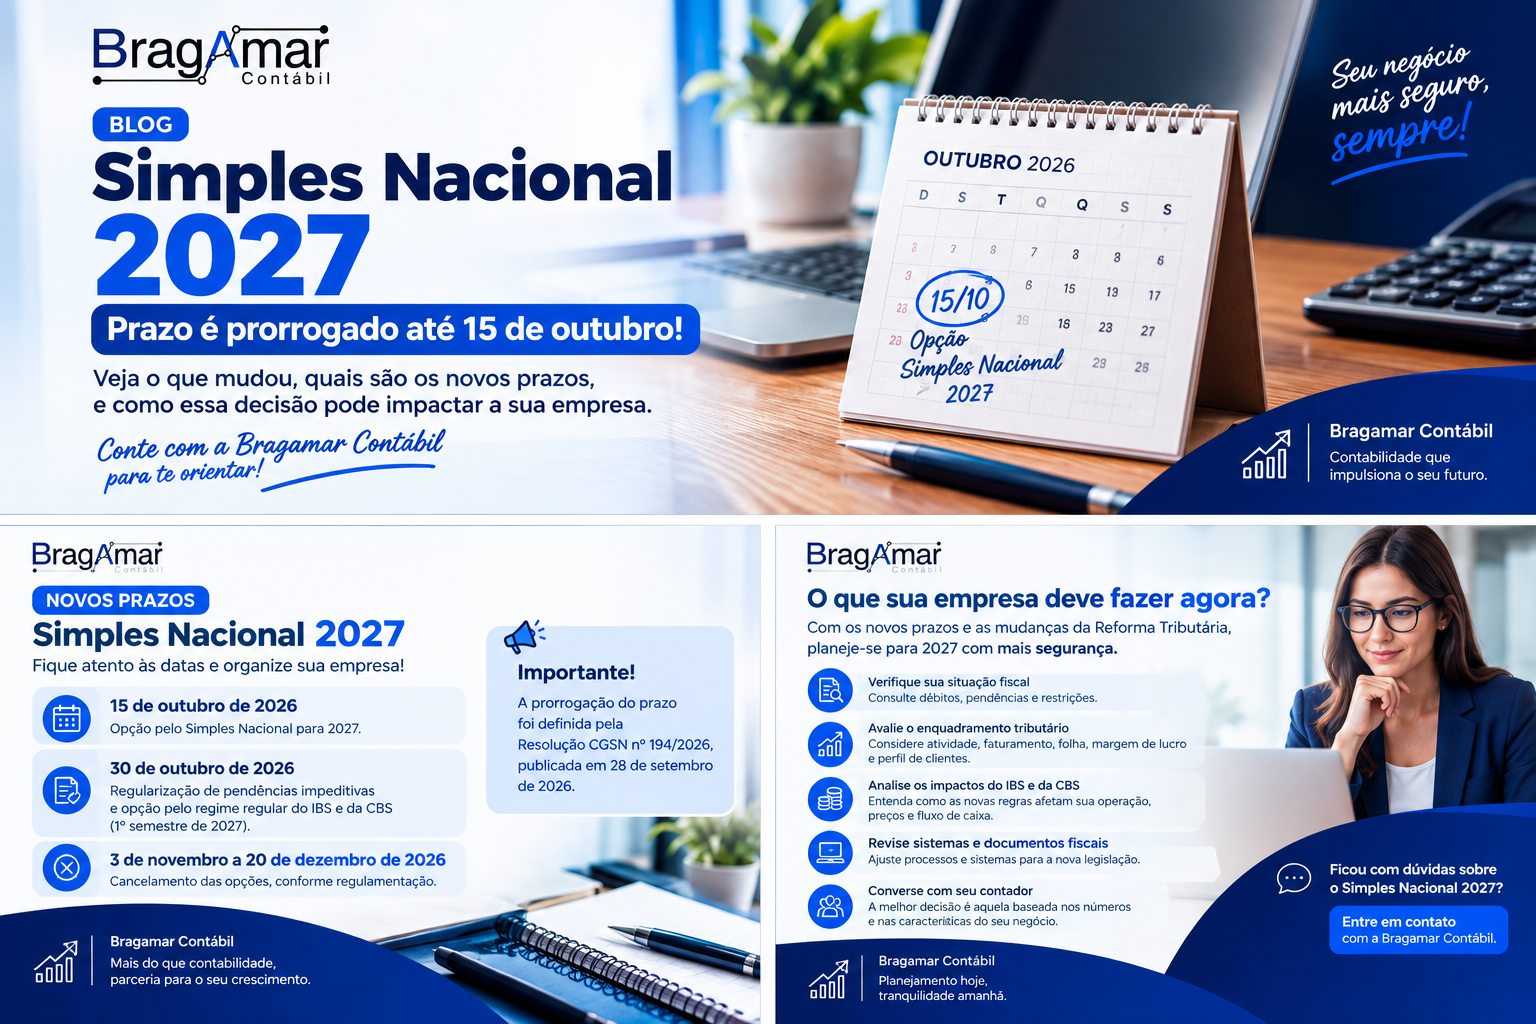
Empresas ganharam mais tempo para solicitar a opção pelo Simples Nacional e avaliar a forma de recolhimento do IBS e da CBS em 2027
Microempresas e empresas de pequeno porte que pretendem optar pelo Simples Nacional em 2027 ganharam alguns dias a mais para organizar sua situação fiscal e realizar a solicitação.
O Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo de opção para o regime até 15 de outubro de 2026. A alteração foi estabelecida pela Resolução CGSN nº 194, de 25 de setembro de 2026, publicada no Diário Oficial da União em 28 de setembro.
A mudança é especialmente relevante porque 2027 será marcado por novas regras relacionadas à Reforma Tributária do Consumo. Nesse contexto, haverá a entrada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) nas regras aplicáveis ao Simples Nacional.
Além disso, essas alterações exigem atenção redobrada por parte dos empresários, principalmente em relação aos prazos e às opções disponíveis para o próximo ano.
Por isso, o novo prazo não deve ser visto apenas como uma extensão de calendário. Na prática, ele representa uma oportunidade para que as empresas verifiquem sua situação tributária, regularizem eventuais pendências e avaliem as mudanças que poderão afetar o planejamento para 2027.
O que mudou no prazo do Simples Nacional 2027?
Inicialmente, o período para solicitação da opção pelo Simples Nacional para 2027 estava previsto para terminar em 30 de setembro de 2026.
Com a nova resolução, o prazo foi estendido para:
15 de outubro de 2026
A opção deverá ser realizada pelo Portal do Simples Nacional e, quando deferida, produzirá efeitos a partir de 1º de janeiro de 2027.
Essa mudança pode beneficiar principalmente empresas que ainda precisam verificar sua situação fiscal ou resolver pendências que poderiam impedir a entrada no regime.
Quais são os novos prazos para 2027?
A alteração não envolve apenas a data de adesão ao Simples Nacional. Outros prazos também foram definidos para o processo de transição.
| Situação | Novo prazo |
|---|---|
| Opção pelo Simples Nacional para 2027 | 15/10/2026 |
| Regularização de pendências impeditivas | 30/10/2026 |
| Opção pelo IBS e CBS pelo regime regular – 1º semestre de 2027 | 30/10/2026 |
| Cancelamento das opções | 03/11/2026 a 20/12/2026 |
Esses prazos constam da regulamentação atualizada pelo CGSN.
Atenção: optar pelo Simples Nacional não é a única decisão
Uma das principais novidades para 2027 é que as empresas optantes pelo Simples Nacional terão que considerar também a forma de recolhimento do IBS e da CBS.
A legislação permite que determinados contribuintes permaneçam no Simples Nacional e, ao mesmo tempo, optem por apurar e recolher o IBS e a CBS pelo regime regular.
Essa possibilidade é frequentemente chamada de “Simples Nacional híbrido”.
Nesse modelo, a empresa continua no Simples Nacional em relação aos demais tributos, mas o IBS e a CBS são apurados de acordo com as regras do regime regular. A possibilidade está prevista na Lei Complementar nº 214/2025.
Simples Nacional tradicional ou regime híbrido?
Essa é uma questão que merece atenção especial.
A Receita Federal explica que, para 2027, a empresa poderá permanecer no Simples Nacional e recolher os tributos abrangidos pelo regime de forma unificada, ou optar pelo recolhimento do IBS e da CBS pelo regime regular.
A escolha pode ter reflexos em diferentes aspectos da operação empresarial, como:
- formação de preços;
- fluxo de caixa;
- relacionamento com clientes pessoa jurídica;
- aproveitamento de créditos tributários na cadeia;
- emissão de documentos fiscais;
- processos internos;
- sistemas utilizados pela empresa;
- planejamento tributário.
Por que o IBS e a CBS são importantes para as empresas do Simples?
O IBS e a CBS fazem parte da transição estabelecida pela Reforma Tributária do Consumo.
A CBS substituirá as contribuições atualmente relacionadas ao PIS e à Cofins, enquanto o IBS substituirá gradualmente tributos sobre o consumo de competência estadual e municipal, dentro do processo estabelecido pela reforma.
No caso do Simples Nacional, a regulamentação passou a incorporar expressamente IBS e CBS às regras do regime.
Para as empresas, isso significa que a adaptação não envolve apenas a tributação em si.
A Receita Federal, por exemplo, já estabeleceu cronogramas específicos para adequação dos documentos fiscais durante a transição.
Minha empresa já é do Simples Nacional. Preciso fazer alguma coisa?
Essa é uma das dúvidas mais importantes.
Nem toda empresa que já está no Simples Nacional precisa solicitar novamente sua permanência no regime.
A nova janela de opção está especialmente relacionada às empresas que desejam ingressar no Simples Nacional para 2027 ou que possuem situações de exclusão/opção que precisam ser regularizadas.
Por outro lado, as empresas que já estão no Simples Nacional devem ficar atentas à escolha relacionada ao IBS e à CBS, caso estejam avaliando o recolhimento desses tributos pelo regime regular.
E se a empresa tiver débitos ou outras pendências?
Esse é outro ponto que merece atenção.
Uma empresa pode desejar ingressar no Simples Nacional, mas possuir alguma pendência fiscal, cadastral ou outra situação impeditiva.
Nesse caso, não basta simplesmente solicitar a opção.
É necessário identificar o problema e providenciar sua regularização dentro do prazo.
Para a opção de 2027, a nova regulamentação estabeleceu 30 de outubro de 2026 como prazo para regularização das pendências impeditivas relacionadas ao ingresso no regime.
O que sua empresa deve fazer agora?
Com os novos prazos, recomendamos que as empresas não deixem essa análise para os últimos dias.
Um bom planejamento pode começar pelos seguintes passos:
1. Verifique a situação fiscal da empresa
Consulte débitos, pendências e eventuais restrições que possam interferir na opção pelo Simples Nacional.
2. Avalie o enquadramento tributário
Não considere apenas o faturamento. A atividade exercida, a folha de pagamento, a margem de lucro, a estrutura operacional e o perfil dos clientes também podem influenciar o planejamento tributário.
3. Analise os impactos do IBS e da CBS
Principalmente para empresas que vendem para outras empresas, é importante avaliar como o modelo de tributação poderá afetar a operação e a relação comercial.
4. Revise os sistemas e documentos fiscais
A Reforma Tributária também exige adaptação dos processos e sistemas utilizados para emissão de documentos fiscais e cumprimento das obrigações.
5. Converse com seu contador
O regime tributário deve ser feita com base nos números e nas características reais da empresa.
Simples Nacional 2027: atenção aos principais prazos
Para ajudar sua empresa a se organizar, confira abaixo o calendário atualizado com as principais datas relacionadas ao Simples Nacional para 2027:
📅 15 de outubro de 2026
Essa é a data limite para realizar a opção pelo Simples Nacional referente ao ano-calendário de 2027.
📅 30 de outubro de 2026
Até essa data, devem ser regularizadas eventuais pendências que possam impedir a permanência ou adesão ao regime. Também termina o período para optar pelo regime regular do IBS e da CBS referente ao primeiro semestre de 2027.
📅 3 de novembro a 20 de dezembro de 2026
Durante esse período, será possível solicitar o cancelamento das opções realizadas, conforme as condições previstas na regulamentação vigente.
Resolução CGSN nº 194/2026.
Não deixe o planejamento tributário para a última hora
A prorrogação do prazo para 15 de outubro de 2026 dá às empresas alguns dias adicionais para analisar sua situação antes de tomar decisões relacionadas ao Simples Nacional para 2027.
Além da opção pelo regime, 2027 trará mudanças importantes relacionadas à Reforma Tributária do Consumo, especialmente com a implementação das regras do IBS e da CBS.
Por isso, revisar a situação fiscal, avaliar o regime tributário e entender os impactos das novas regras pode ajudar a empresa a entrar em 2027 com mais organização e segurança.
A Bragamar Contábil acompanha as mudanças para orientar sua empresa
As mudanças tributárias exigem acompanhamento constante e análise individualizada.
A Bragamar Contábil acompanha as alterações na legislação e auxilia empresas na avaliação de sua situação fiscal, planejamento tributário e adequação às novas regras.
Se sua empresa está no Simples Nacional ou pretende ingressar no regime em 2027, este é um bom momento para conversar com seu contador e verificar o que muda especificamente para o seu negócio.
Não espere o prazo terminar para descobrir que havia uma pendência ou que sua empresa precisava de uma análise mais detalhada.
📲 Ficou com dúvidas sobre o Simples Nacional 2027? Entre em contato com a Bragamar Contábil